リゾコム編集部
別荘を手放すとき、仲介と買取のどちらを選ぶべきか。価格・期間・仲介手数料の違いに加え、管理費や温泉費用、売却時の税金まで含めて「手元に残る金額」から比較する方法を解説します。
「最近は別荘に行く機会が減った」「管理費を払い続けるより、そろそろ手放したい」。そんなとき、最初に迷いやすいのが、不動産会社を通して買主を探す仲介と、不動産会社に直接売る買取のどちらを選ぶかです。
価格を優先して買主を探す時間を取れるなら仲介、引渡し時期や管理の負担軽減を優先するなら買取が検討の出発点になります。 ただし、別荘は建物の状態、管理費、温泉の契約、別荘地の規約などによって売却条件が変わります。
この記事では、仲介と買取の違いを整理し、別荘ならではの確認事項と、手元に残る金額の考え方、自分に合う売り方の選び方をご紹介します。
仲介は、不動産会社に販売活動や条件交渉を依頼し、購入希望者を探す方法です。買取は、不動産会社などの事業者が買主になり、別荘を購入する方法です。
| 比較項目 | 仲介 | 買取 |
|---|---|---|
買う人 | 個人・法人など | 不動産会社 |
価格 | 市場の反応により都度調整して成約を目指す | 修繕・再販売・保有などの費用を見込んで提示 |
期間 | 長期。買い主が見つかるまで | 短期。条件がまとまり次第 |
仲介手数料 | 仲介利用での成約時に発生 | 直接売る場合は不要 |
現地対応 | 購入検討者の内覧 | 買取会社による調査・確認 |
家財や修繕 | 買い主との条件交渉による | 相談次第。現状のまま引き受ける条件も |
情報の公開 | 広告掲載などで購入希望者募る | 広告を出さずに進められる場合もある |
仲介で提示される査定額は、成約を保証する価格ではありません。買取の提示額も、現地調査や契約条件の確認前には変わる可能性があります。金額とあわせて「何を前提にした価格なのか」を確認しましょう。
引渡しの期限に余裕があり、販売期間中の維持費も負担できる場合は、仲介を検討しやすくなります。
別荘は、眺望や庭の雰囲気、温泉のある暮らしなど、購入する方の好みに合うことで検討が進む物件です。立地や使い方に合った購入層へ紹介できるかが、販売活動の大切なポイントになります。
高い売出価格を設定すれば、売るハードルも高くなることを念頭に。査定を受ける際は、周辺の売出事例だけでなく、把握できる成約事例や競合物件との違いも説明してもらいましょう。
たとえば、次のような情報は購入を検討する方の判断材料になります。
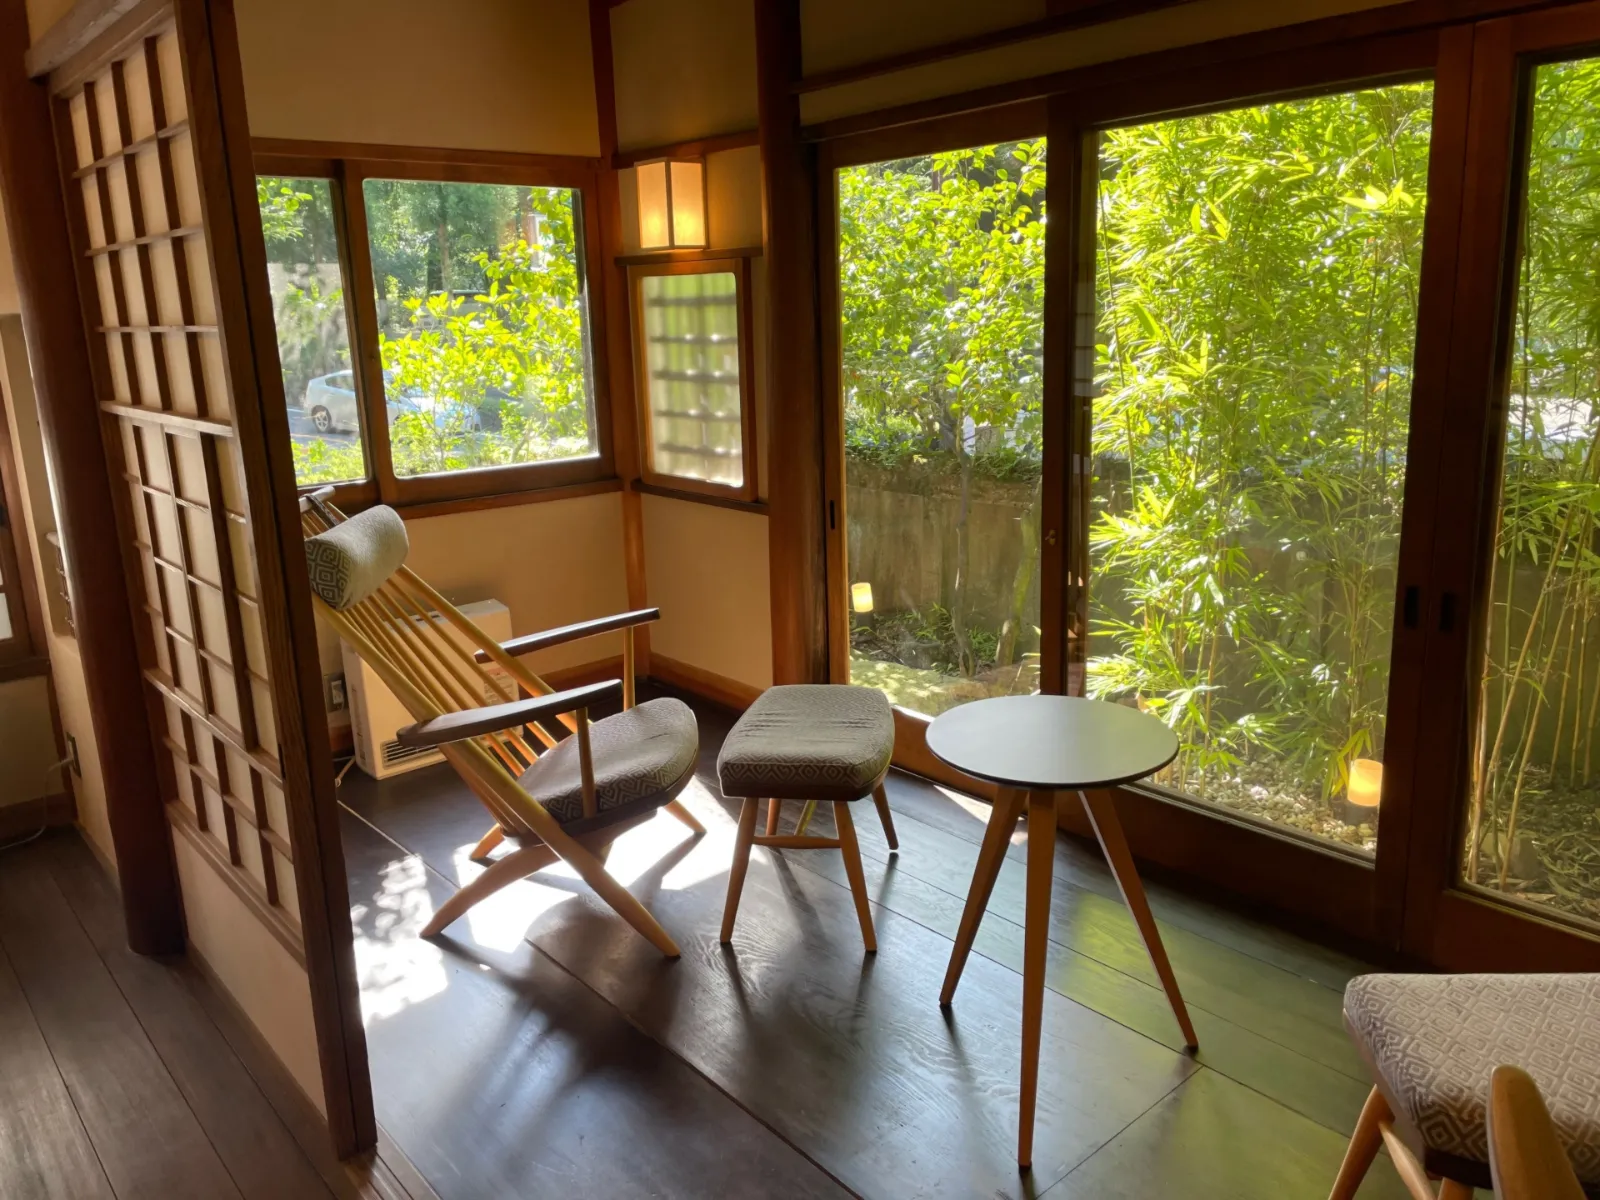
築年数が経っていても、適切に手入れされ、状態が説明できる建物には、そのまま使いたい方や改修して使いたい方へ紹介する余地があります。築年数だけで売り方を決めず、立地と建物の状態を一緒に見てもらうことが大切です。
建物の状態を客観的に示したい場合は、専門家による建物状況調査(インスペクション)も選択肢です。売主が不具合を事前に把握して買主へ伝えることで、引渡し後のトラブルを避けやすくなる点が、活用のメリットとして挙げられます[1]。
遠方に住んでいても、鍵の管理や内覧の立ち会いを依頼できれば、仲介を進めやすくなります。
媒介業務の範囲は、不動産会社や媒介契約の内容によって異なります[2]。相談時には「毎回現地へ行く必要があるか」「換気や清掃は誰が行うか」「作業に別料金がかかるか」を確認しておきましょう。価格だけでなく、自分がどこまで対応する必要があるかも、続けやすさに関わります。
相続した別荘を早急に整理したい、転居前に手早く手放したい、次の管理費更新までにはなんとか売却してしまいたい。こういった場合は、買取を前向きに検討しましょう。
広告掲載などを通して一般の購入希望者を募集する工程がないため、買取条件がまとまれば、決済・引渡しの日程を具体化しやすくなります。ただし、共有者との調整や名義・権利関係の確認が必要な場合は、そのための時間も見込まなければなりません。
希望日を伝える際は、「売買契約を結びたい日」と「代金を受け取り、引き渡したい日」を分けると、予定を組みやすくなります。
長く使っていない別荘では、建物の傷みだけでなく、家具や寝具、屋外の道具などの片付けが負担になることがあります。
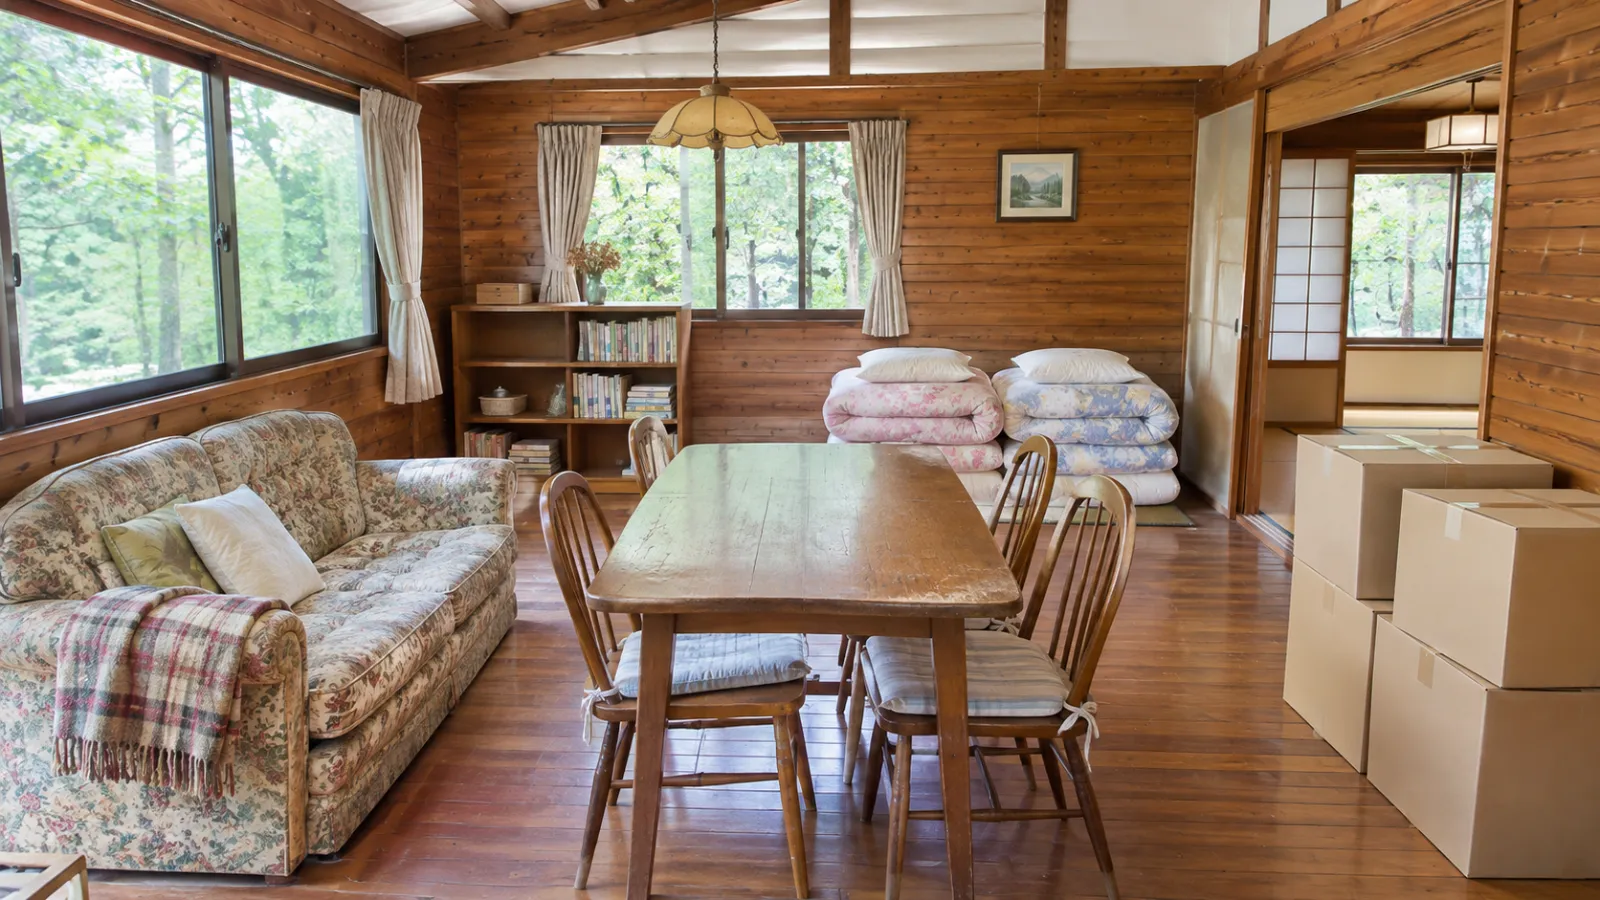
買取では、これらを残した状態で相談できる場合があります。ただし、引き受ける範囲や費用の扱いは会社・物件ごとに異なります。「残置物対応可」という案内だけで判断せず、何を残せるのか、価格に処分費が織り込まれているのか、別途請求があるのかまで確認しましょう。
買取会社は、購入後の修繕費や管理費、再販売までの期間、事業としての利益などを考慮して価格を決めます。そのため、一般の購入希望者に仲介で売る場合より、価格が低くなる傾向があります。
一方で、「買取なら仲介価格の何割」と一律に判断するのは適切ではありません。 別荘では、地域の需要、道路条件、建物の傷み、継続してかかる費用によって条件が大きく違うためです。
修繕や家財整理の負担が減ることや、管理費などが発生し続ける状況を手早く片付ける一つの手段として考えておくといいでしょう。
一般住宅の比較だけでは見落としやすいのが、別荘特有の費用や利用条件です。仲介でも買取でも、次の資料があると話を進めやすくなります。
| 確認項目 | 用意したい資料・確認したい内容 |
|---|---|
別荘地の管理費 | 年額、請求時期、滞納の有無、名義変更の手続きと費用 |
温泉に関する契約 | 権利や契約の内容、更新時期、利用料、名義変更料、供給状況 |
リゾートマンションの規約 | 管理費・修繕積立金、総会資料、修繕計画、臨時負担の予定 |
借地に関する事項 | 契約期間、地代、譲渡に関する承諾や費用の条件 |
建物・敷地に関する事項 | 修繕履歴、境界資料、接道、擁壁、増改築の記録 |
その他利用規約 | 貸別荘・民泊などの利用に関する制限 |
たとえば、温泉付きであることだけでなく、次の所有者がどの条件で利用できるかまで説明できると、購入後の費用を検討しやすくなります。
宿泊事業での利用を想定する場合も、売却広告に「民泊向き」と書くだけでは不十分です。住宅宿泊事業(いわゆる民泊)を営むには届出が必要で、事業開始前には消防法令への適合も求められます[3]。法令・条例、管理規約、許認可や承継手続きなどを個別に確認し、未確認の点は分けて伝えましょう。
仲介と買取を比較するときは、価格だけでなく、引渡しまでに支払う費用も並べて確認しましょう。
資金計画としては、次のように整理できます。
手元に残る資金の目安=売却代金+受け取る精算金−売却に伴う費用−引渡しまでの維持費−ローン返済額−売却に伴う税金
これは税金を計算するための式ではありません。税務上の譲渡所得と、実際の入出金は分けて考える必要があります。
「受け取る精算金」の代表例が固定資産税です。固定資産税は毎年1月1日(賦課期日)時点の所有者に課税されます[4]。年の途中で引き渡す場合でも、その年度分の納税通知は売主に届くため、引渡し日以降の分を買主と日割りで精算する取り決めが一般的です。精算の起算日や方法は、地域の慣行や契約によって異なるため、契約前に確認しましょう。
仮に、管理費・固定資産税・最低限の維持管理費などが年間60万円かかる別荘なら、単純に月割りすると月5万円です。引渡しまで6か月かかると30万円、12か月では60万円になります。
修繕費や固定資産税など、資産の維持・管理のためにかかった費用は、税務上の「譲渡費用」には含まれません[5]。売り出し期間中の維持費は、譲渡所得の計算で差し引けないと考えておきましょう。
待つことで価格を伸ばせる可能性がある一方、維持費の支払いも続きます。「あといくら高く売れれば、待つ費用に見合うか」を考えておくと、価格変更や売り方の見直しを判断しやすくなります。
一方の査定は家具を残した条件、もう一方は空にして引き渡す条件では、金額をそのまま比較できません。
査定時には、家財処分、清掃、測量、修繕、名義変更費用などについて、売主・買主のどちらが負担するかを書面で確認しましょう。
すべてを修繕してからでないと仲介で売れないわけではありません。大きな支出をする前に、その作業が売却に必要か、費用に見合う効果が見込めるかを相談することが大切です。
仲介手数料には法律に基づく上限があり、実際の額は媒介契約を結ぶ際に確認・合意します。売買価格(税別)が400万円を超える場合、上限は次の式で求められます[6]。
仲介手数料の上限(税込)=(売買価格×3%+6万円)×1.1
| 売買価格(税別) | 計算 | 上限(税込) |
|---|---|---|
1,000万円 | (30万円+6万円)×1.1 | 39万6,000円 |
2,000万円 | (60万円+6万円)×1.1 | 72万6,000円 |
また、800万円以下の宅地建物(低廉な空家等)については、令和6年7月1日以降、媒介契約時の説明・合意などを前提に、売主または買主の一方から受け取る報酬の上限を税込33万円とする特例があります[6]。価格の低い別荘では、特例による上限額になる可能性も確認しておきましょう。
直接買取では仲介手数料はかかりませんが、別の仲介会社を通して買取会社へ売る取引では、仲介手数料が発生する場合があります。 買主が業者かどうかだけでなく、間に仲介会社が入るかを確認してください。
売買契約書には印紙税もかかります。不動産の譲渡に関する契約書には軽減措置があり、平成26年4月1日から令和9年3月31日までに作成されるもののうち、契約金額1,000万円超5,000万円以下の契約書は1万円です[7]。仲介手数料や売主が負担した印紙税は、譲渡所得の計算で「譲渡費用」として扱われます[5]。
土地・建物を売って利益が出た場合は、譲渡所得として所得税・住民税の対象になります。譲渡所得は次の式で計算し、売った年の1月1日時点で所有期間が5年を超えるかどうかで長期・短期に分かれます[8]。
譲渡所得=売却代金−(取得費+譲渡費用)−特別控除額
相続した別荘の場合、所有期間は原則として亡くなった方(被相続人)が取得した日から数えます[8]。また、購入時の契約書が見つからないなど取得費が分からない場合は、売却代金の5%を取得費とすることができます[9]。
たとえば、相続した別荘(所有期間5年超・取得費不明)を2,000万円で仲介により売却した場合の概算は、次のとおりです。
| 項目 | 計算 | 金額 |
|---|---|---|
売却代金 | 2,000万円 | |
取得費 | 売却代金の5% | 100万円 |
譲渡費用 | 仲介手数料上限+印紙税 | 73万6,000円 |
譲渡所得 | 売却代金ー(取得費+譲渡費用) | 1,826万4,000円 |
長期譲渡所得の税率は、所得税15%・住民税5%に加え、所得税額の2.1%の復興特別所得税がかかります[10]。上の例では、税額の合計は概算で約371万円です(1,826万4,000円×15%×1.021+1,826万4,000円×5%)。
取得費の資料が残っているかどうかで、税額は大きく変わります。購入時の売買契約書や領収書、建物の増改築の記録などは、売却を決める前に探しておきましょう。
また、別荘だから自宅と同じ特例が使えるとは限りません。主として趣味・娯楽・保養のために所有する別荘は、マイホームを売ったときの3,000万円特別控除の対象外とされています[11]。
※上記は令和8年4月1日現在の法令等に基づく、考え方を示す仮定の計算です。実際の税額は、取得費・譲渡費用の内容、所有期間、特例の適用可否などによって異なります。税金の取り扱いは個別の事情によって変わるため、必ず税理士にご相談ください。
仲介と買取のどちらかを最初から決める必要はありません。次の図表の順で整理すると、査定結果を受け取った後に判断しやすくなります。
「まず一定期間は仲介で販売し、反応を見て買取を検討する」という進め方もあります。ただし、最初に聞いた買取価格が後日も保証されるわけではありません。提示の有効期限や再査定の条件を確認しましょう。
買取保証を利用する場合も、保証価格だけでなく、対象条件、仲介で販売する期間、保証が適用されなくなる条件まで書面で確認することが必要です。
解体を決める前に、建物を残す場合と更地にする場合の両方で相談しましょう。建物を改修して使いたい購入希望者に紹介できる可能性もあります。
解体すると、工事費だけでなく、土地としての利用条件や税負担の確認も必要になります。固定資産税には、居住の用に供する住宅の敷地について課税標準を1/6(200㎡以下の部分)または1/3に減額する住宅用地特例があり[12]、建物をなくすと土地の税額が変わる場合があります。別荘の家屋がこの「住宅」に当たるかは使い方などによるため、市町村の資産税担当で現在の課税状況を確認しておきましょう。
接道や再建築の可否などを確認せずに解体を進めるのは避けましょう。なお、売却のために建物を取り壊した費用は、譲渡費用に含まれる場合があります[5]。
買取という名称だけでは決まりません。建物や設備の不具合に関する売主の責任の範囲は、取引の当事者や契約内容によって異なります。
民法では、引き渡した物が契約の内容に適合しない場合、買主は修補などの追完請求、代金減額請求、損害賠償請求、契約解除ができるとされています。買主がこれらを求めるには、不適合を知ってから1年以内に売主へ通知する必要があります[13]。実際の取引では、この責任の範囲や期間を特約で取り決めることが多いため、契約書の条文を確認することが大切です。
「現状のまま」という説明だけで済ませず、雨漏りや設備故障などについて、どのような取り決めになるか確認してください。把握している不具合は、査定や契約の前に伝えておきましょう[1]。
まずは、未払い額と残っている家財の状況を整理して相談しましょう。査定価格から何を精算する必要があるかによって、実際に受け取れる金額は変わります。
写真、管理費の請求書、支払い状況が分かる資料などがあると、必要な確認事項を整理しやすくなります。
すべての物件が買取の対象になるわけではありません。立地や権利関係、建物の状態、管理費などによっては、買取価格を提示できない場合もあります。
売主が費用を負担する引き取りなどを提案された場合は、通常の買取と区別し、支払う総額、対象業務、所有権移転の時期、移転後に残る義務を確認してください。「手放せる」という説明だけで判断しないことが大切です。
国土交通省は、処分に困っている土地の所有者に「高値で買い取る」と持ちかけ、根拠のはっきりしない手続き費用を請求したり、実際には別の土地を購入させたりするトラブルについて注意を呼びかけています[14]。宅建業の免許があることだけで安易に信用せず、不審に思ったら消費生活センターへ相談しましょう。
相続した土地については、一定の要件を満たせば国庫に帰属させる「相続土地国庫帰属制度」もあります[15]。建物の扱いや負担金などの要件があるため、詳細は法務省の案内で確認してください。
リゾート暮らし.comでは、売却を決める前の査定・ご相談も受け付けています。まずは今の物件条件と、仲介・自社買取それぞれの見通しを確認したうえで、ご検討いただけます。
別荘の売り方は、価格だけで決める必要はありません。いつまでに手放したいか、維持費をどのくらい負担できるか、修繕や片付けに対応できるかを整理すると、ご自身に合う選択が見えてきます。
リゾート暮らし.comでは、箱根・軽井沢・熱海・伊豆・那須などの別荘・リゾート不動産について、仲介と自社買取の両面から売却をご相談いただけます。物件の状態や立地、管理条件を確認し、ご希望に合わせて売却方法を検討します。
ご相談の際は、分かる範囲で次の情報をお知らせください。
資料がすべてそろっていなくても、まずは現在のお悩みからお聞かせください。
※制度に関する記載は2026年11月時点で確認した情報です(国税庁タックスアンサーは令和8年4月1日現在の法令等)。費用や契約条件は物件・取引によって異なります。税金の取り扱いについては、必ず税理士にご相談ください。
八ヶ岳南麓・西麓の別荘市場は、買い手の中心が移住・二拠点層という「住む人」の市場です。山梨側(北杜市)と長野側(富士見・原村)の違い、標高と冬の実態、北杜市の景観条例、家として売るか別荘として売るかの戦略まで、リゾート専門の宅建保持者が解説します。
2026年の地価公示で住宅地の上昇率が全国1位となった白馬。インバウンド需要で買い手の中心が海外にも広がる一方、売れる物件は選別されています。需要期が「冬」になる白馬特有の売り方、別荘地ごとの協定ルール、宿泊事業訴求の条件、海外買い手への実務まで解説します。
自宅売却で使える3,000万円特別控除は、別荘には原則適用されません。適用除外の根拠、セカンドハウスとの違い、例外的に使えるケース、そして別荘でも税額を抑えられる4つの手段まで、国税庁の一次情報に基づいてリゾート専門の宅建保持者が整理します。
資産価値より保有コストが上回り、売ることも手放すこともできない「負動産」。別荘はなぜ負動産化しやすいのか、その5つの条件、年間保有コストと売却手取りを数字で比べる判定式、抜け出す出口と相続前の予防策まで、リゾート専門の宅建保持者が解説します。
使わない別荘を「処分したい」ときの出口は、売却だけではありません。仲介売却・買取・無償譲渡・寄付・相続土地国庫帰属制度の5つを、手元に残るお金・期間・注意点で比較し、どの順で試すべきかまで、リゾート専門の宅建保持者が実務で解説します。

別荘が売れない原因は「問い合わせ・内見・申込」の売却工程のいずれかに見い出せます。価格・依頼先・見せ方・物件の答えという4つの原因別の対策、それでも売れない時の3つの出口、放置した場合のコストまで、リゾート専門の宅建保持者が解説します。

那須は「売れる別荘」と「値のつきにくい分譲地」が隣り合う、二極化の見本市のようなエリアです。別荘地の管理状態で決まる売れる条件、家屋敷課税を含む保有コストの全体像、値のつきにくい土地の出口まで、リゾート専門の宅建保持者が実務で解説します。
湘南の別荘売却には、他のリゾート地にない強みがあります——買い手の中心が定住・移住層で、「住宅」として売れることです。別荘と住宅どちらの市場に乗せるかの戦略、鎌倉・葉山・茅ヶ崎エリアの売れる条件まで、リゾート専門の宅建保持者が解説します。
軽井沢の別荘市場は高く売れるイメージがありますか?軽井沢独自の自然保護対策要綱や民泊の制限など売主が知るべき規制、エリア序列と売れる条件、古い山荘を解体すべきかの判断まで、リゾート専門の宅建保持者が実務で解説します。
伊豆は日本有数の「管理別荘地」の集積地。売却の成否は管理費・温泉権・管理会社との連携で決まります。伊豆高原から南伊豆まで、売れる別荘の条件、管理別荘地ならではの売却実務、解体して売るべきかの判断まで、リゾート専門の宅建保持者が解説します。
熱海の地価公示には+14%超の上昇地点が出る一方、物件の選別は厳しくなっています。リゾートマンション中心の熱海、戸建て・古民家の湯河原・真鶴それぞれの売れる条件、温泉権の名義変更料の整理、相続登記まで、リゾート専門の宅建保持者が実務ベースで解説します。
千葉の別荘市場は、都心アクセスの良さを背景に買い手が動く一方、エリアと物件の二極化が進んでいます。南房総・九十九里・外房の売れる条件、海の物件ならではのハザード開示の実務、相場の調べ方まで、千葉の別荘取扱物件数が最多クラスの当サイトの宅建保持者が解説します。

山中湖・河口湖など富士五湖エリアの別荘売却をリゾート物件専門の宅建業者が解説。当社取扱データに基づく相場の実態、富士山ビュー・土地権利(借地)・冬の使い勝手・民泊可否で決まる「売れる別荘」の条件、湖ごと・別荘地ごとの特徴、成約事例と売却期間の目安まで。

箱根の別荘売却をリゾート物件専門の宅建業者が解説。当社取扱データに基づく相場の実態(中央値約5,000万円・二極化の構造)、温泉権・標高・管理形態で決まる「売れる別荘」の条件、強羅・仙石原・芦ノ湖など別荘地ごとの特徴、成約事例と売却期間の目安まで。

別荘を売却して利益が出たら、翌年2月16日〜3月15日に確定申告が必要です。申告が必要な人・不要な人の判定、必要書類のチェックリスト、申告の流れ5ステップ、固定資産税精算金など見落としやすいポイントまで、リゾート物件専門の宅建業者が解説します。

別荘売却の手取り額は「売却額−費用−税金」で決まります。仲介手数料・印紙税などの費用一覧から、譲渡所得税の4ステップ計算、取得費の資料の有無で税額が0円にも277万円にも変わるモデルケースまで、リゾート物件専門の宅建業者が計算式で解説します。

別荘売却は査定から引渡しまで早くて3ヶ月、1年以上かかるケースも珍しくありません。7つのステップごとの期間の目安、長期化する4つの要因、需要期から逆算した売り出しスケジュールまで、リゾート物件専門の宅建業者が実務ベースで解説します。

リゾートマンションの売却は戸建て別荘と勘所が異なります。管理費・修繕積立金の滞納は買主に引き継がれるのか、取得費の減価償却はどう計算するのか、売れない物件の典型と対策まで、リゾート物件専門の宅建業者が計算式と条文ベースで解説します。

別荘の売却相場は自分で調べられます。国の成約価格データ・売出事例・固定資産税評価額からの逆算など4つの方法を、リゾート物件専門の宅建業者が手順つきで解説。別荘ならではの机上相場が当てにならない場合が多い現状もお伝えします。

別荘売却の全知識を宅建業者が解説。売却の流れ7ステップ、仲介手数料・印紙税などの費用、譲渡所得税の計算式、3,000万円控除が使えない理由、売れない別荘の対処法まで。リゾート物件専門だからわかる実態をお伝えします。

別荘の売却価格と成約スピードは、売り出し前の「建物の準備」で変わります。セルフチェックと建物状況調査(インスペクション)による状態把握、費用対効果で選ぶ簡易改修、買い手の不安を消す書類整理まで、リゾート物件専門の宅建業者が実務ベースで解説します。


最新情報を発信中!ぜひフォローを
 4
 ログインなしでも快適にお使いいただけます